高瓴遁走,葛兰增持,三季报出炉之际,如何看待爱尔眼科估值分化?

爱尔眼科三季报出炉,营收利润双减。
而更引人瞩目的是,高瓴资本和张坤从属的易方达基金退出十大股东。
从“眼科茅台”到“高瓴弃子”,爱尔眼科出现什么问题了吗?
是有另有隐情还是虚惊一场?
01
营收利润双减、“眼科茅台”的逻辑能否站得住脚?
要回答这个问题,首先我们要了解一下爱尔眼科的财务状况。
爱尔眼科第三季度财报报告显示,
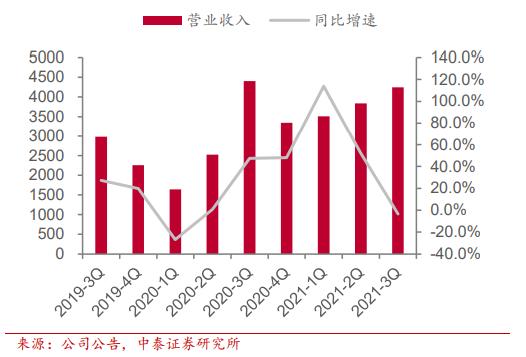
2021年前三季度公司营业收入115.96亿元,同比+35.38%;扣非净利润9.48亿元,前三季度同比+37.58%。
第三季度营业收入42.28亿元,同比-3.48%;净利润8.88亿元,同比+2.05%;扣非净利润9.48亿元,同比-5.38%。
2021年10月26日收盘,爱尔眼科股价每股48.19元,上涨1.84%,总市值2605亿元。
大部分研报都对爱尔眼科做出了“买入”、“增持”评级,似乎爱尔眼科并没有受到高瓴和易方达减持的影响。
看好爱尔眼科可以有很多个理由。比如爱尔眼科的市场规模、经营模式、品牌效应和人才培养计划。
市场规模: 作为眼病专科医院爱尔眼科的三大业务,近视治疗、白内障手术、少年斜弱视。所对应的患者需求数量庞大。随着消费升级,治疗渗透率有望进一步提升。
经营效率: 作为全国连锁的民营医院,爱尔眼科在一线城市和省市县均有布局,全面覆盖三级、二级、一级医院。一方面这种庞大的覆盖范围可以加强爱尔眼科的品牌效应,另一方面,不同级别医院形成的分级诊疗可以覆盖眼科全病种,为病人提供便利同时,提高了医务人员的工作效率。
品牌效应 :爱尔眼科经营起步较早,利用先发优势扩大规模至几百家医院,同时吸纳了接近全国五分之一的眼科医技人员。占据了眼科民营医院接近三分之一的席位。此外,营销宣传到位,不少家长在考虑治疗孩子近视时,会第一时间考虑爱尔眼科。
人才培养计划: 爱尔眼科目前有硕博总计1200余人。强大的人才吸引力不仅来自高薪酬,也来自内部的培养机制。通过与科研院校合作、爱尔眼科的”优才计划“为医生提供了培训晋升机会,也侧面增强了医院的品牌影响力。
这都形成了爱尔眼科的护城河,让它成为国内眼科第一股。
据悉,此次营收下降的主要原因是公司去年Q3经营规模扩大、品牌影响力提高、导致诊疗量、手术量增长,而实现了高增长和高营收。本季度在部分地区疫情反弹的基础上,难以实现高增长。
而不看好爱尔眼科的逻辑也同样简单。
高估值、高增长的爱尔眼科正面临增速三连降,成长性备受质疑
2017年到2020年来,虽然爱尔眼科营收增长保持在 30% 以上,但营收增速已经连续三年放缓。
而值得注意的是,本次爱尔眼科第三季度营收也是同比下降的。
部分观点认为,这意味着爱尔眼科的颓势初显,持续高增长的爱尔眼科即将迎来业绩转折的关键枢纽。
而高估值是建立在爱尔眼科持续高增长的基础上,一旦增速放缓,增长不再,那么爱尔眼科再难高屋建瓴。
彼时爱尔眼科的市盈率PE已经116倍,动态PEG是4.09。 而近十年的中位数是2.22倍,医疗服务行业中位数是1.21倍,爱尔眼科妥妥处于高估值时期,
*PEG:Price / Earnings To Growth Ratio,即上市公司的市盈率/盈利增长速度,常用来评估一家公司的股价和未来成长性是否匹配。
一般PEG大于1,被认为是股票价值高估,或是公司成长性高于市场预期。
这一方面显示了投资者对爱尔眼科的看好,另一方面可能确实说明“爱尔眼科已经透支了股民十年的想象力”。
但不可否认,爱尔眼科仍然是当之无愧的眼科龙头,众多分院形成的品牌和人才的护城河,使其 在眼科民营医院领域拥有“舍我其谁”的地位。
说它是眼科茅台也不为过,但面对近年”酱香型科技“的大起大落, 投资者谨慎对待“眼科茅台”也合情合理。
而另一个有趣的事实是爱尔眼科的收益在一定程度上是可控的。
爱尔眼科的一大特色就是“体外培育”投资眼科医院的经营模式。爱尔眼科前期用10%~20%的资金去吸引80~90%的投资,之后用并购基金新建或者投资医院,一段时间后,将 精选效益好的眼科医院并入麾下,再利用成熟可复制的管理体系做大做强。如果收益不好,那么10%的投入也不会体现在爱尔眼科的财报上。
这套模式经过10余年验证非常成功, 从某种程度来说,爱尔的收益是可控的,只要减少并入医院的速度,而现在每年30%的增长和增速放缓可能还是爱尔在权衡之后的保守营收。
这种模式被业界赋予很高评价,而这种模式“非连锁企业、非拥有极高的资产投资和管理能力的企业不能复制”,无形中也形成了爱尔眼科护城河的一部分。
02
高瓴、张坤遁走、葛兰增持,爱尔眼科估值分化?
本季度爱尔眼科发布三季报后,高瓴资本和张坤从属的易方达退出十大股东。但是医药女神葛兰却高歌猛进进行了加仓。
这是否说明爱尔眼科的估值已经分化? 事实上,从行业前景来看,作为民营眼科医院龙头,爱尔眼科的确定性实际高的。 但股市不能完全和企业挂钩,更多时候股市是靠对企业的期待堆出来的。
高估值的企业也会高承压。爱尔眼科在过去十年实现了市值利润翻倍,而要维持过去的辉煌,爱尔眼科的增速要一直维持高位,且在未来十年保持高速增长。
但未来十年面临太多不确定性。全球都面临经济增速放缓,人口老龄化,疫情问题更是加强了这种不确定性。
爱尔眼科可能面临的风险更加具体, 医疗事故 、 国家政策 都切实对经营产生一定程度影响。
最近一年,爱尔眼科先后爆出“艾芬”、“廖大姐”事件,新闻报道更指出,爱尔在2014年至2020年间,共有75起患者失明事故纠纷,爱尔眼科舆论承压。
北京市监督所发布《关于进一步规范北京市儿童青少年近视矫正工作切实加强监督检查工作的通知》,准备通过机构自查和重点检查的方式对角膜塑形镜验配服务开展规范活动,按规定二级以下医疗机构不得开展角膜塑形镜验配服务,如有开展将依据《医疗技术临床应用管理办法》相关规定予以叫停。
事实上, “二级及以上医疗机构才可以进行角膜塑形镜验配服务” 是自2001年就出台的政策。 而历经二十年,无论是配置角膜塑形镜的技术水平还是医院资质都得到了大幅提升。这次政策的出台更像是对“艾芬”事件的警告。
虽然对于 “艾芬”事件,公众看法不一。但民营医院对比公立医院,确实更易受到口碑影响。
而口碑背后折射出的,是民营医院在扩张过程中面临的潜在风险。
抛开被“莆田系”连累的口碑,民营医院“以盈利为导向”这一点容易让民众在对比公立医院做选择时产生微妙观感。
从这点上来说,民营医院要接受更为严格的审视。 此外,爱尔眼科作为连锁民营医院,要面临更多考验。
首先是连续扩张下,管理的精细化是否能跟上。目前,爱尔眼科在国内已有400余家医院,如此庞大的体量,区域涵盖省市县,如何规范运营势必考验爱尔的管理能力。
其次,人才建设是否能匹配医院的高速扩张。爱尔眼科的扩张着眼于县域、社区后,如何利用现有资源,弥补当地眼科人才缺口成为对爱尔眼科人才培养体系的一大考验。
而作为体量庞大的连锁民营医院,爱尔眼科的医疗事故处理流程亟待规范。一旦出现类似“艾芬”医生事件,处理不到位,或导致医院患者双输。
就目前来看,爱尔眼科的未来确定性和风险并存,虽然当前医疗服务领域整体向好,但爱尔眼科能否经得起进一轮估值还是个问号。
· END ·
------我是星标+在看的分割线------
为粉丝送上独家行业视角和最具价值的观点已经成为我们的习惯;近期微信调整了订阅号推送规则,我们精心为您准备的内容,可能被埋没在茫茫信息大潮中,消失不见。
因此,想要第一时间看到我们的推送,方法只有一个,那就是 「星标+在看」 !
设置好「星标+在看」
第一时间收到医趋势的消息啦!
我就知道你“在看”

本文来自微信公众号 “MedTrend医趋势”(ID:Trendhc),作者:更多资讯👉,36氪经授权发布。
















