2015年上半年互联网医疗投融资报告
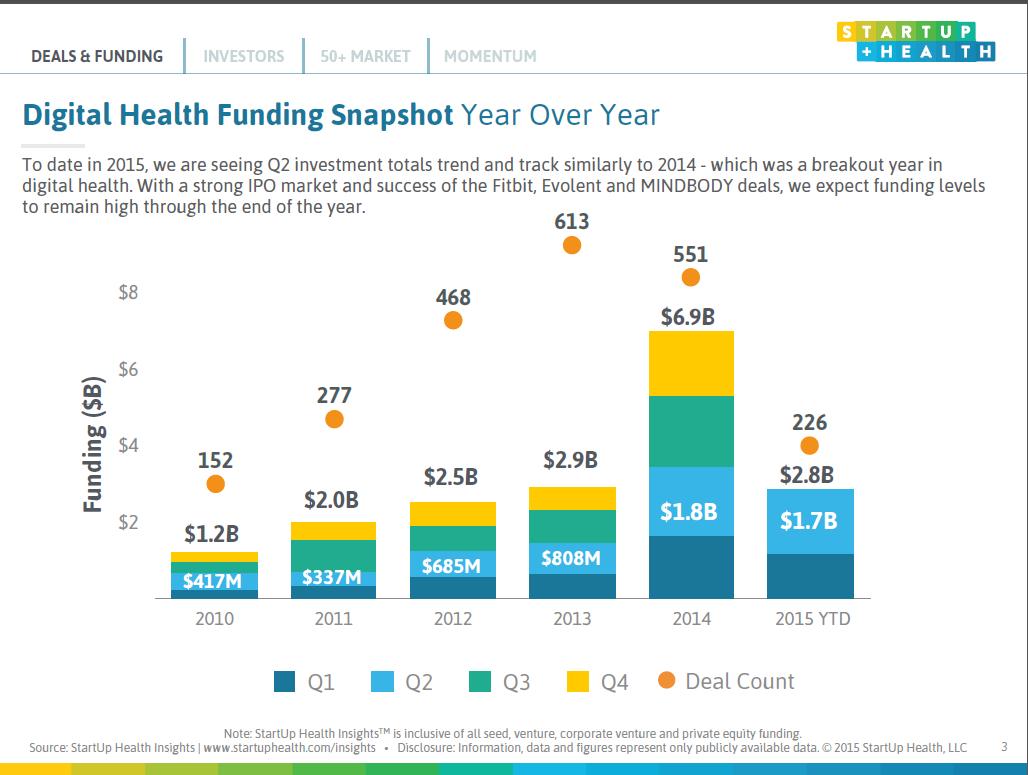
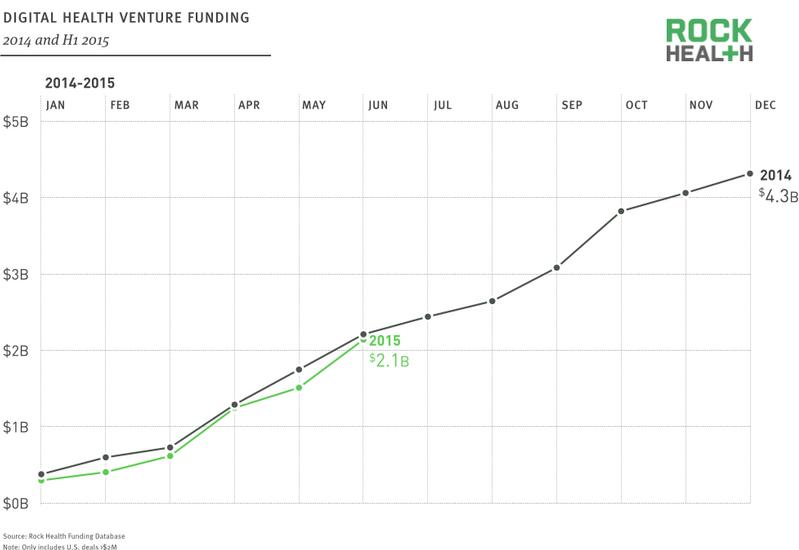
今年一季度末,我们还没有把握说互联网医疗的融资规模和去年持平。但是现在半年过去了,投资活动已表明,2015年,互联网医疗融资速度并没有减缓,已获得21亿美元投资,只比2014年同期间少了些许。其中总共139场交易,平均规模为1500万美元,超过去年的1460万美元。
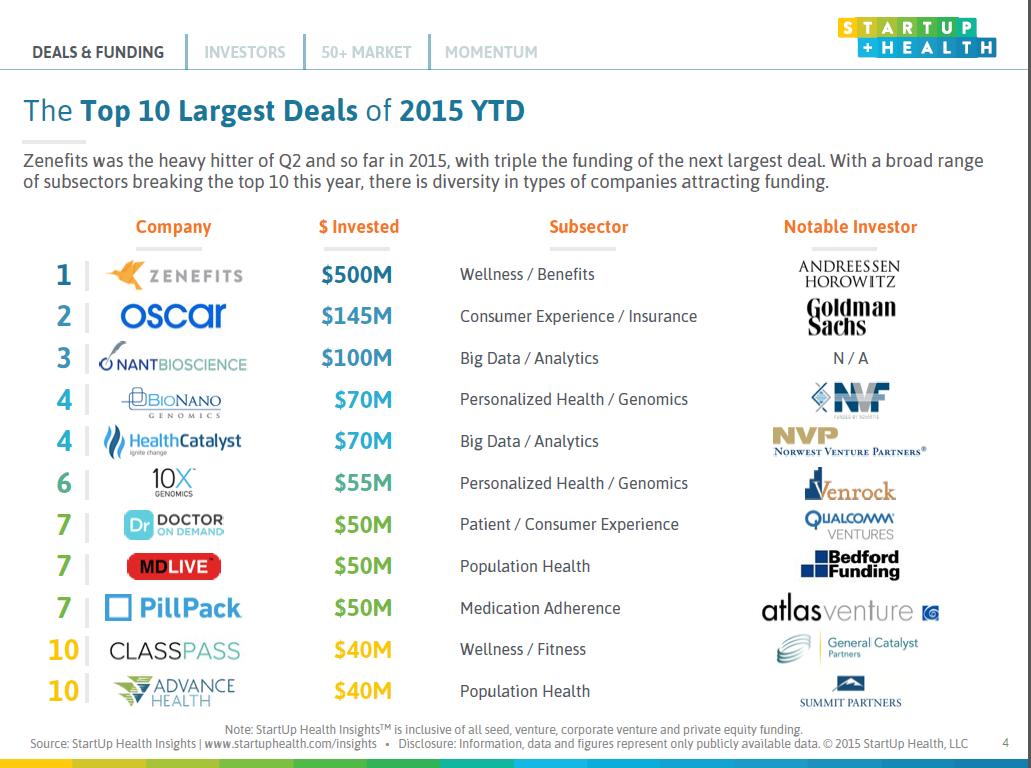
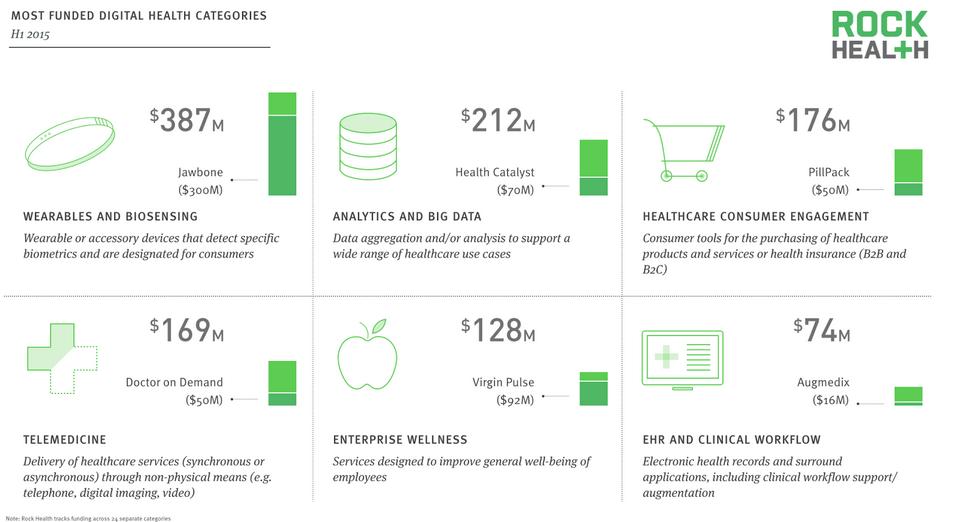
2015年前六个领域融资占总融资额的一半以上,其中3个领域去年没有上榜。
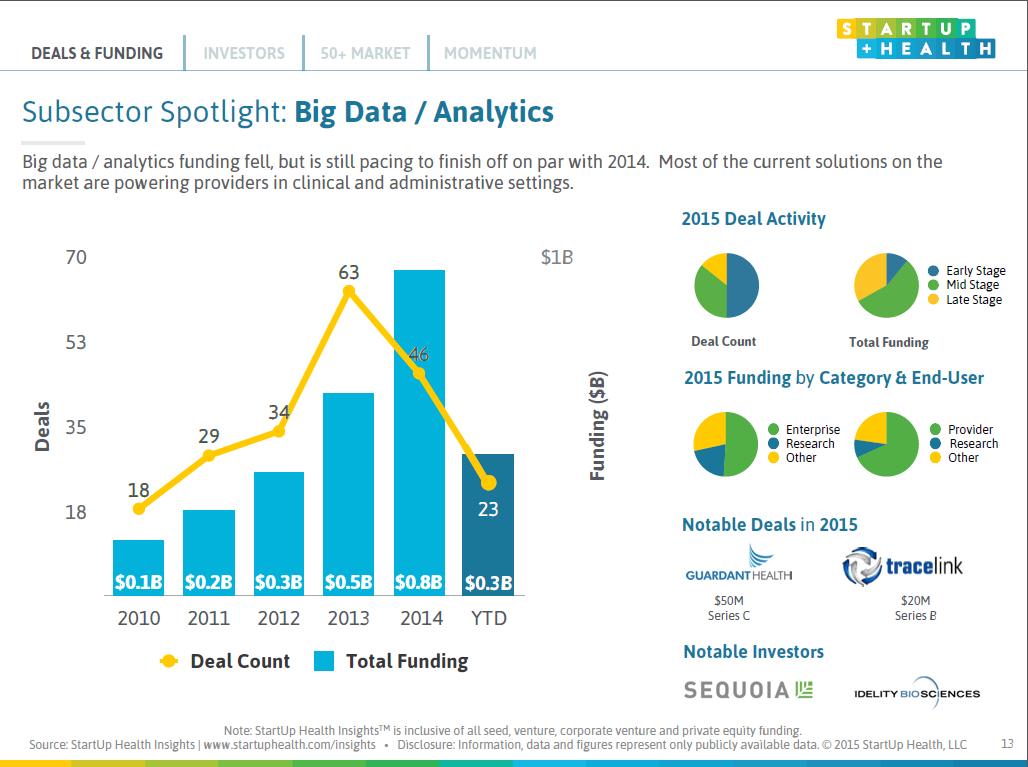
可穿戴设备领域和企业健康领域上榜仅是因为一次交易——分别为Jawbone和Virgin Pulse。这两个领域连同电子病历和临床工作流程领域是今年新上榜的三个领域。分析和大数据每年都榜上有名说明医疗保健也不能幸免于技术发展的大趋势。合理医疗费用法案使大量消费者进入医疗市场,但是他们对网络和移动体验并不满意。公司都希望能缩短与用户期望之间的差距,积极向消费者提供健康保险的购买(如Stride Health)、产品的购买(如PillPack)和决策的制定(如MDsave)服务等。
并购交易上升,但总体美元成交量比去年少。
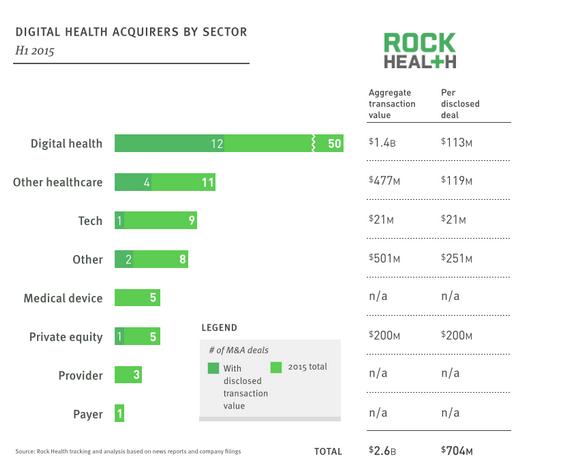
上半年,总共有92场并购交易,去年全年总共有95场。但是,交易量却只占去年总额的13%。上半年并购交易主要是互联网医疗之间的小额并购(如Welltok/Predilytics, Fitbit/FitStar, Teladoc/StatDoctors, Elekta/CliniCast)。
上半年最值得关注的是Under Armour4亿7500万美元收购MyFitnessPal 。
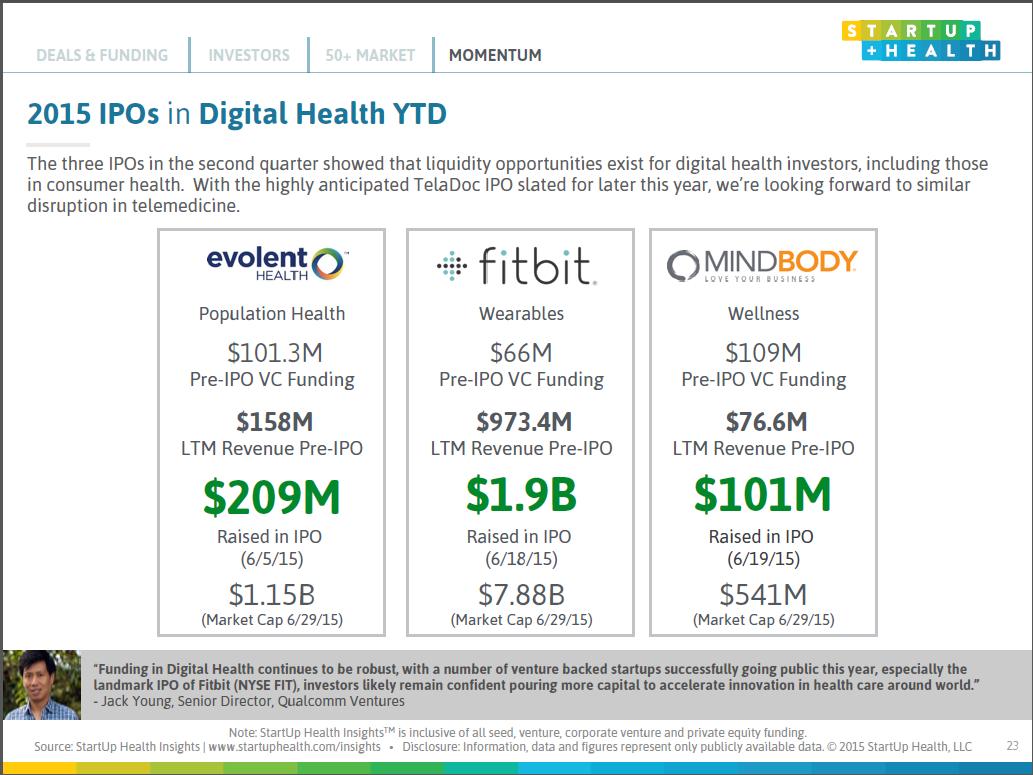
第二季度Fitbit作为最大的IPO发行方,引领一股IPO热潮。
许多知名互联网医疗公司接连上市,包括Evolent Health 和Fitbit( Teladoc 在今年第三季度第一天上市)。IPO总的来说呈现增长趋势,直到7月1日,总共有5家公司上市,与去年总量相等。同时,今年IPO市场反应良好(尽管公司交易量减少),五分之三的IPO持有价格高于发行价。新上市公司股票首日强劲的表现说明市场对互联网医疗公司的接受度。
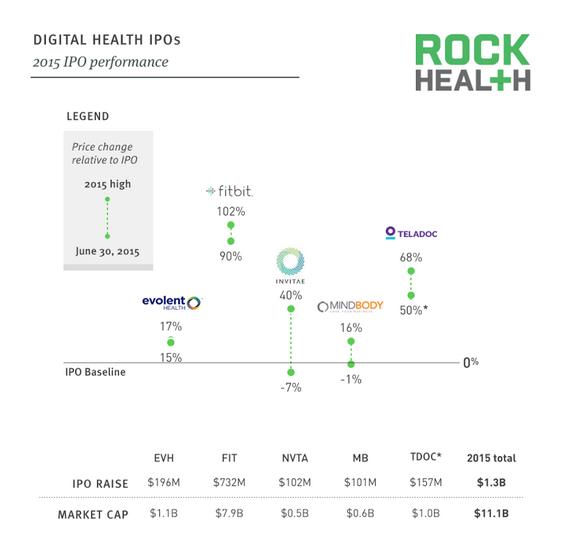
以上内容编译自Rock Health,点此可查看全部完整报告。
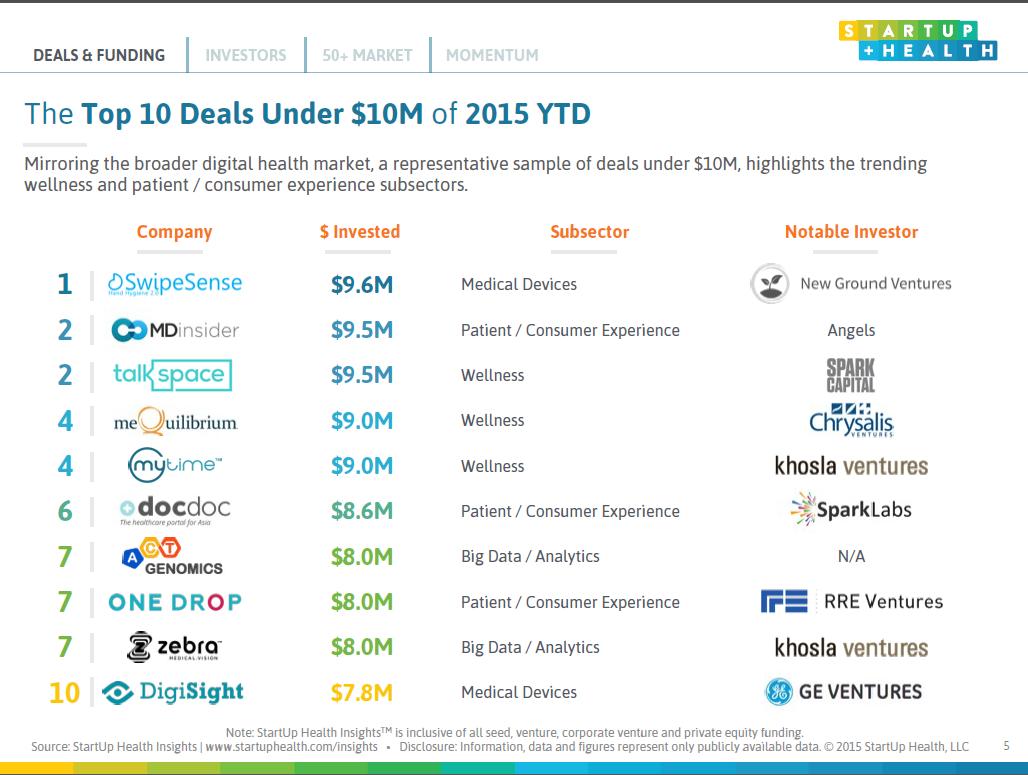
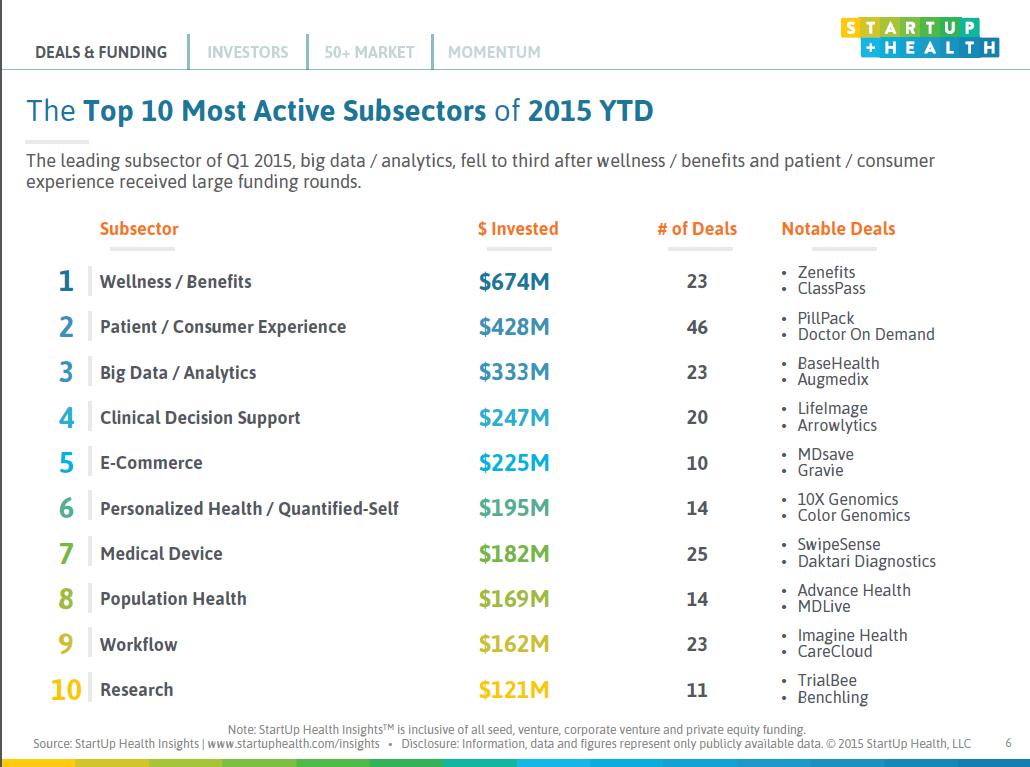
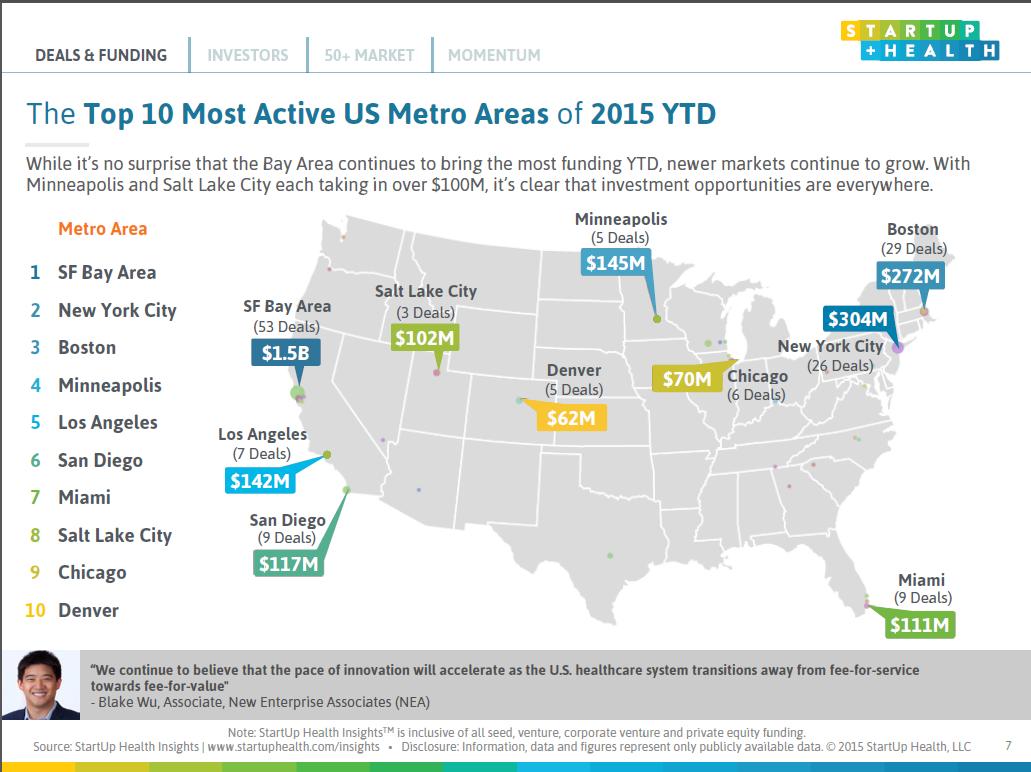
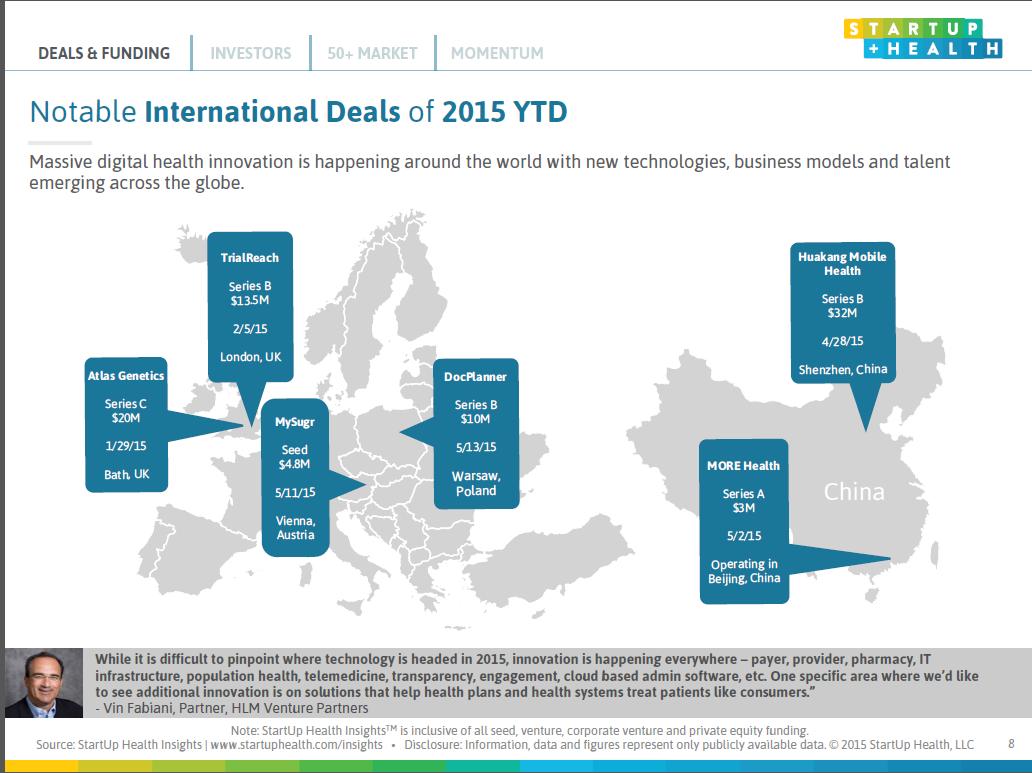
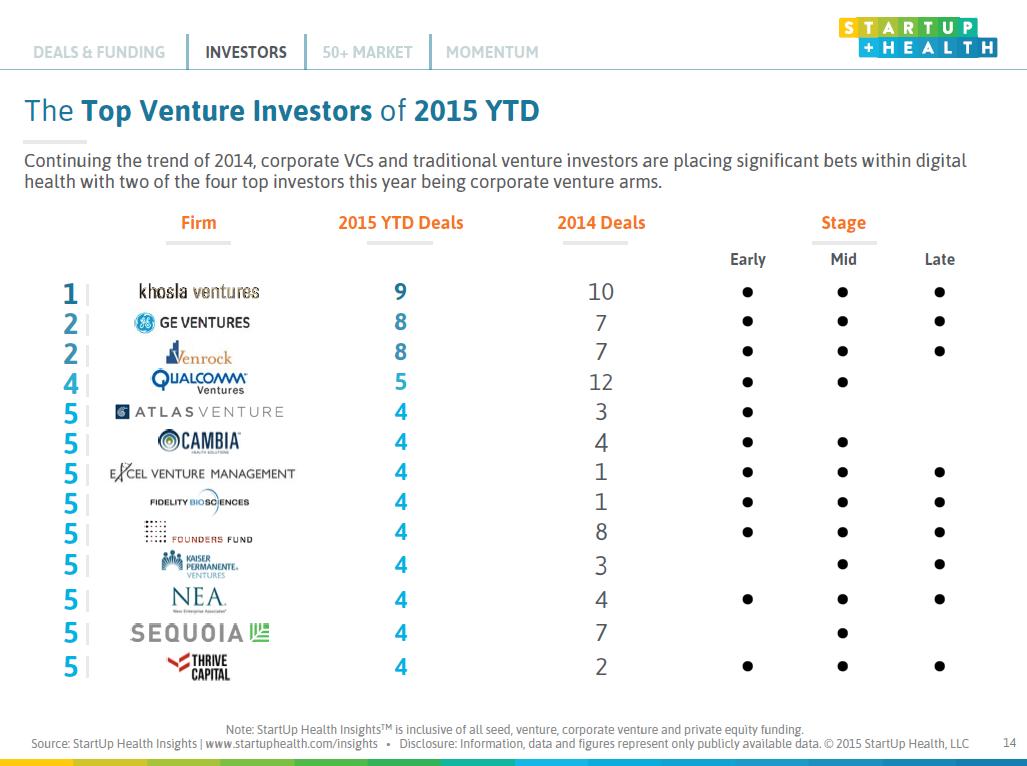
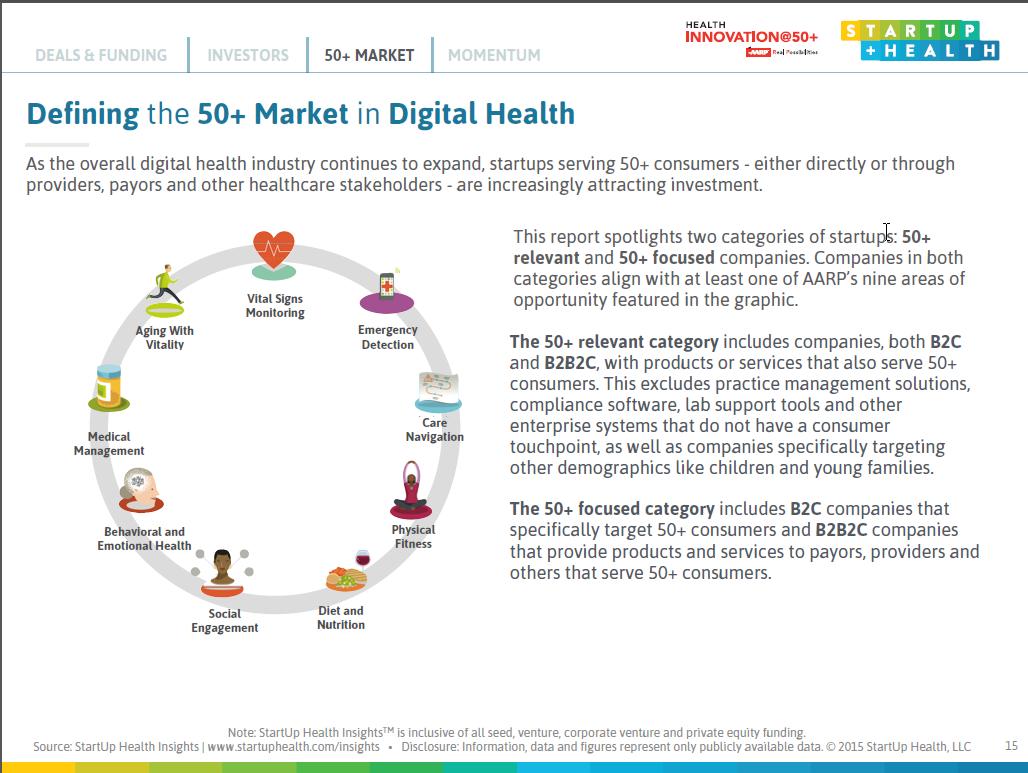
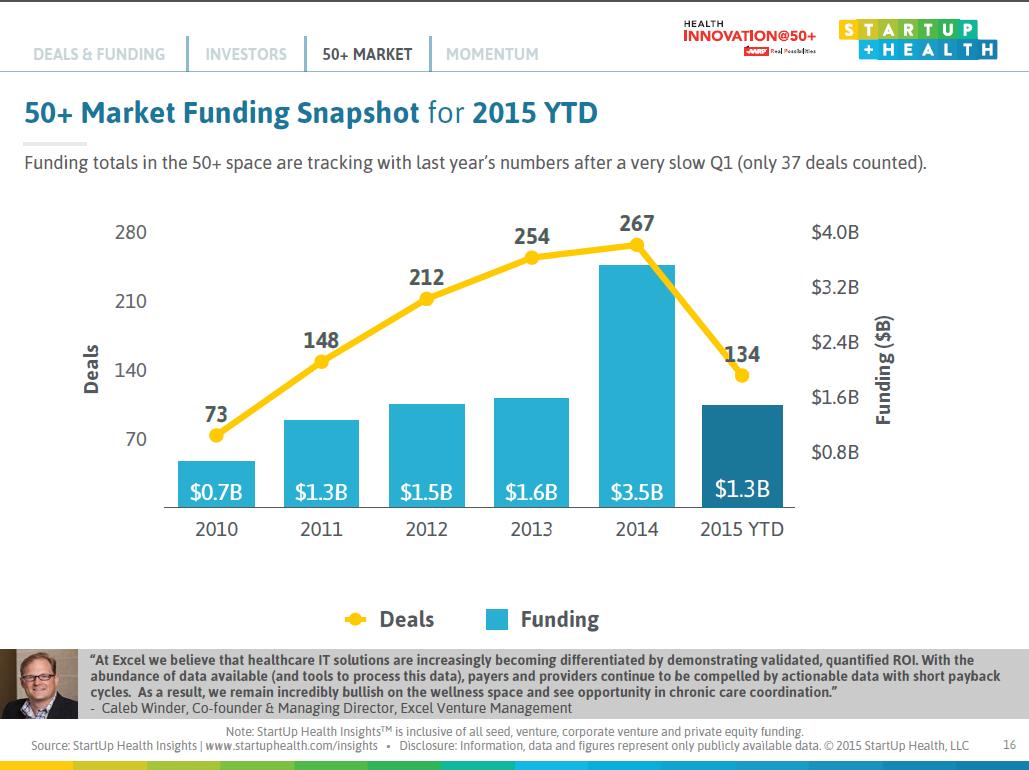
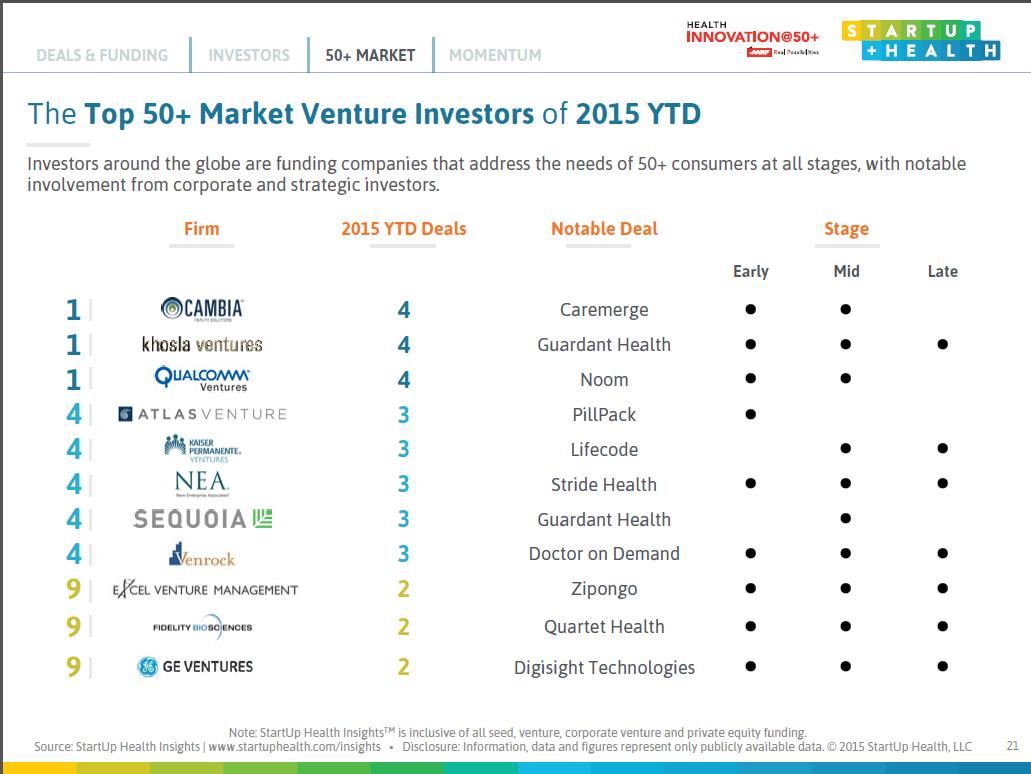
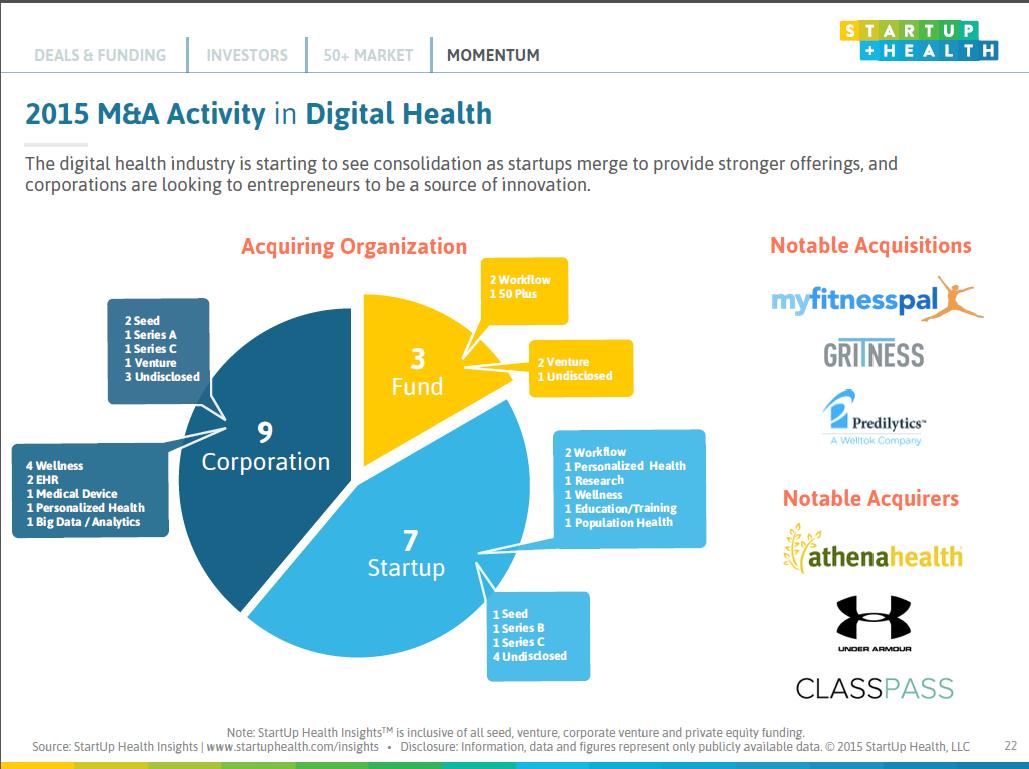
令附美国著名互联网医疗加速器StartUp Health 发布的2015年上半年投融资报告PPT。
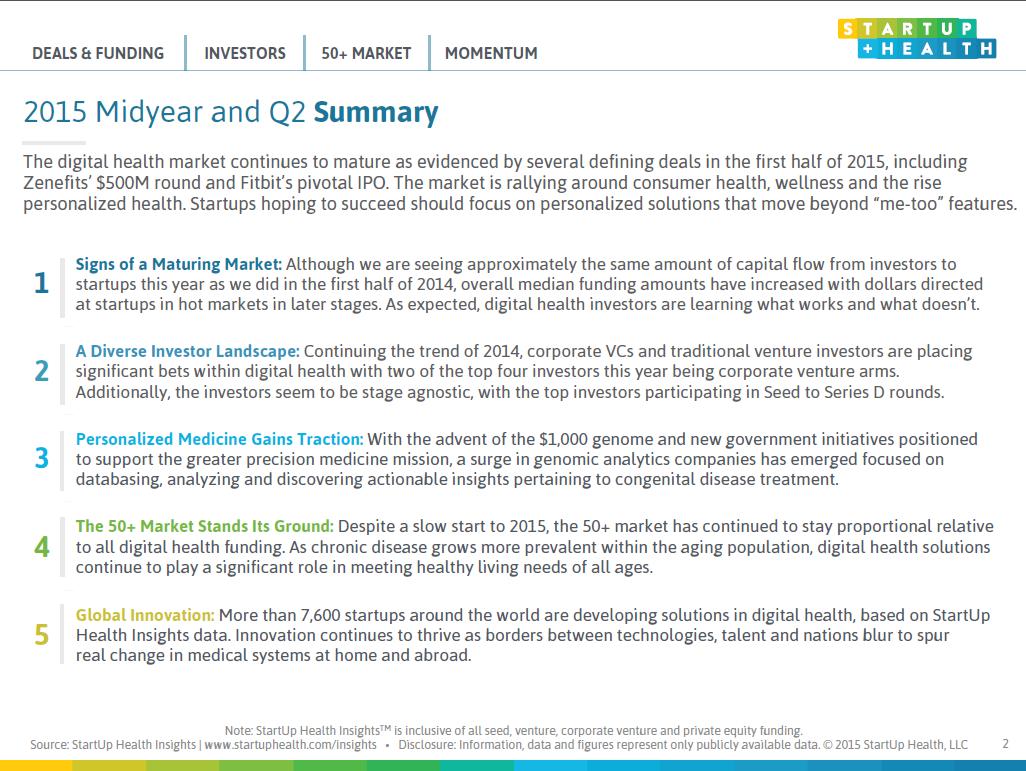
从报告可以看出以下特点:
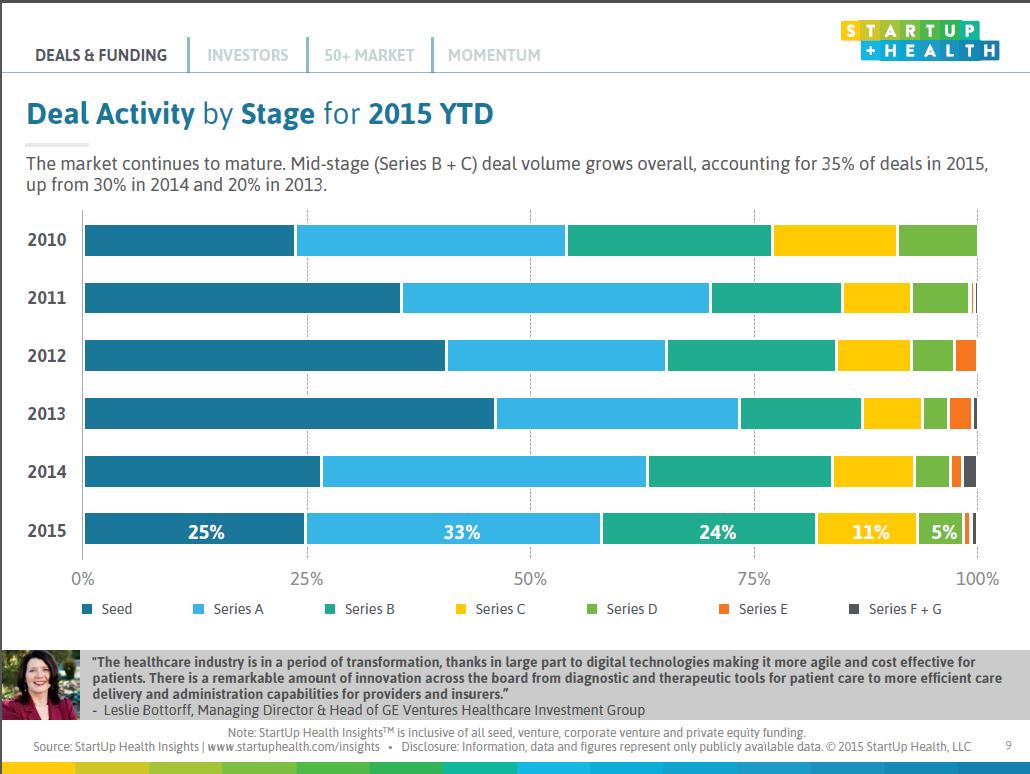
- 互联网医疗市场日渐成熟,中间轮(B和C轮)交易量整体增长
- 投资者多样化,企业风投部门表现积极
- IPO市场表现强劲
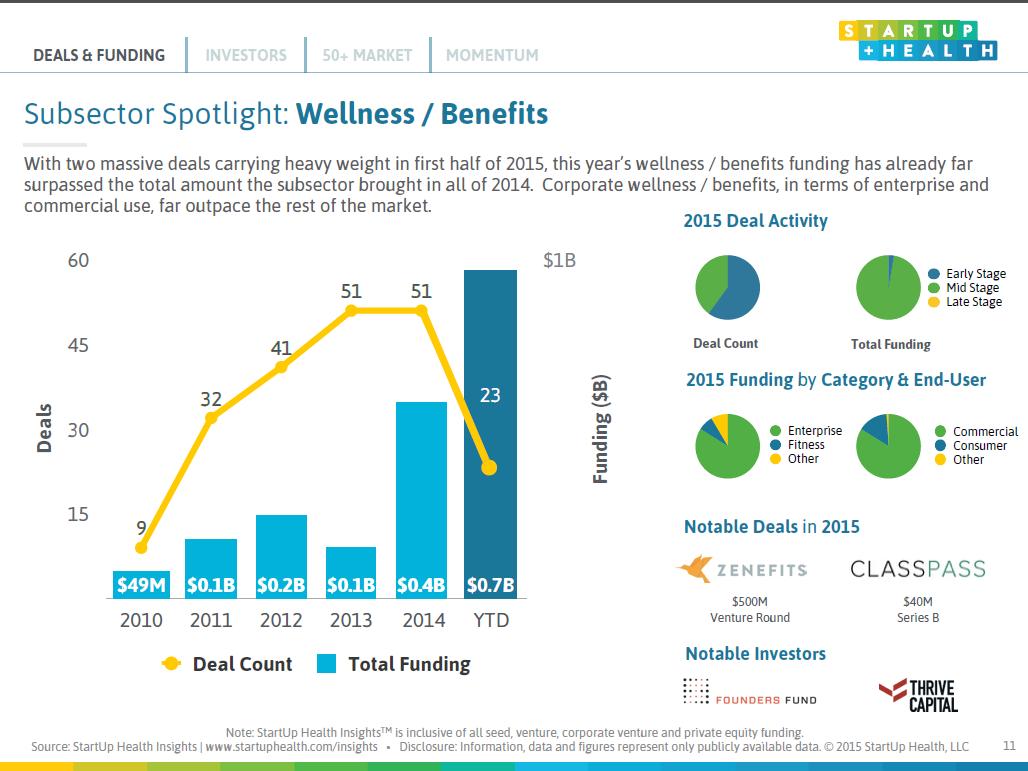
- 健康/福利子领域融资量大,企业和商业用途方面资金市场份额占比高
- 个性化医疗发展速度飙升
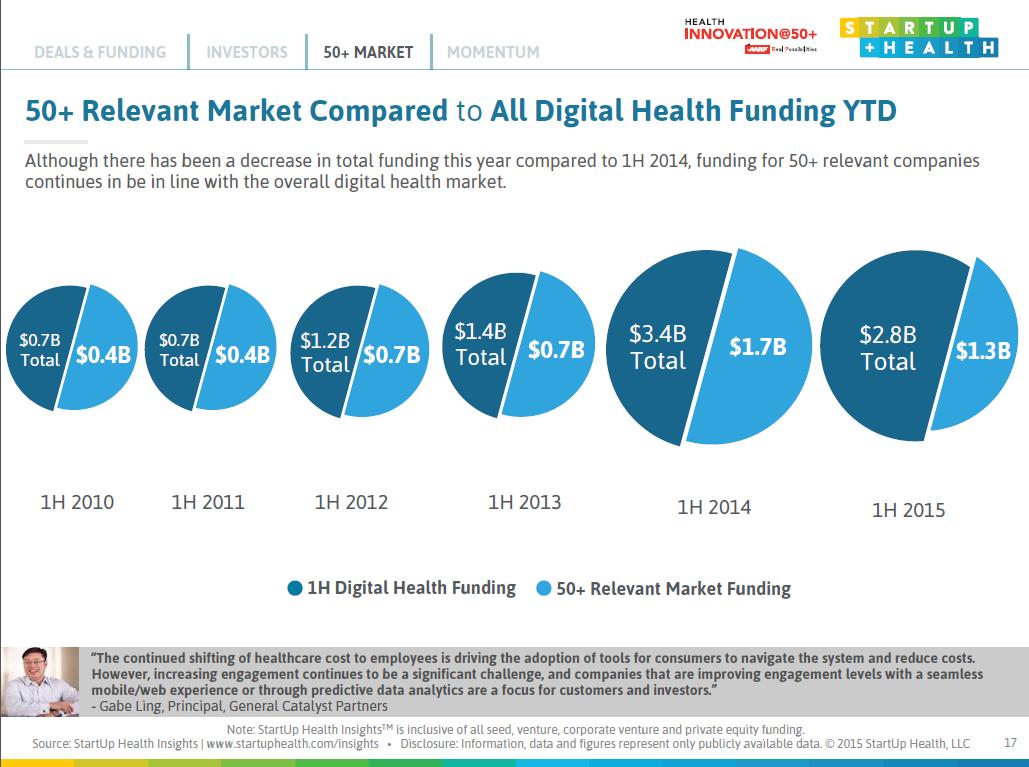
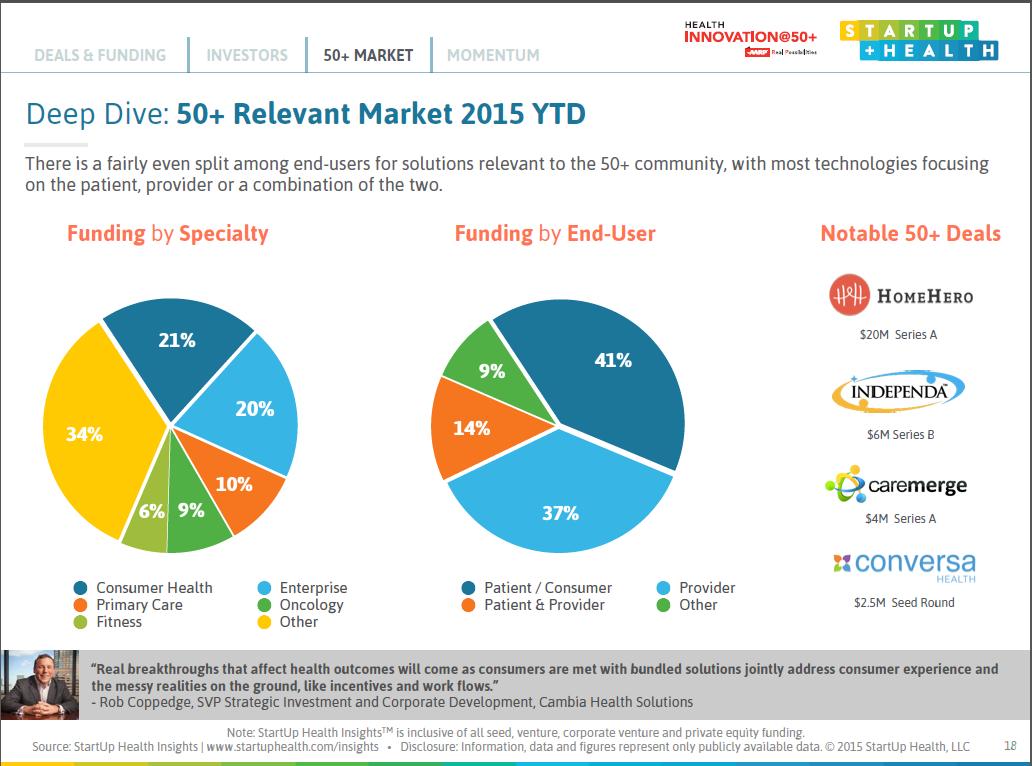
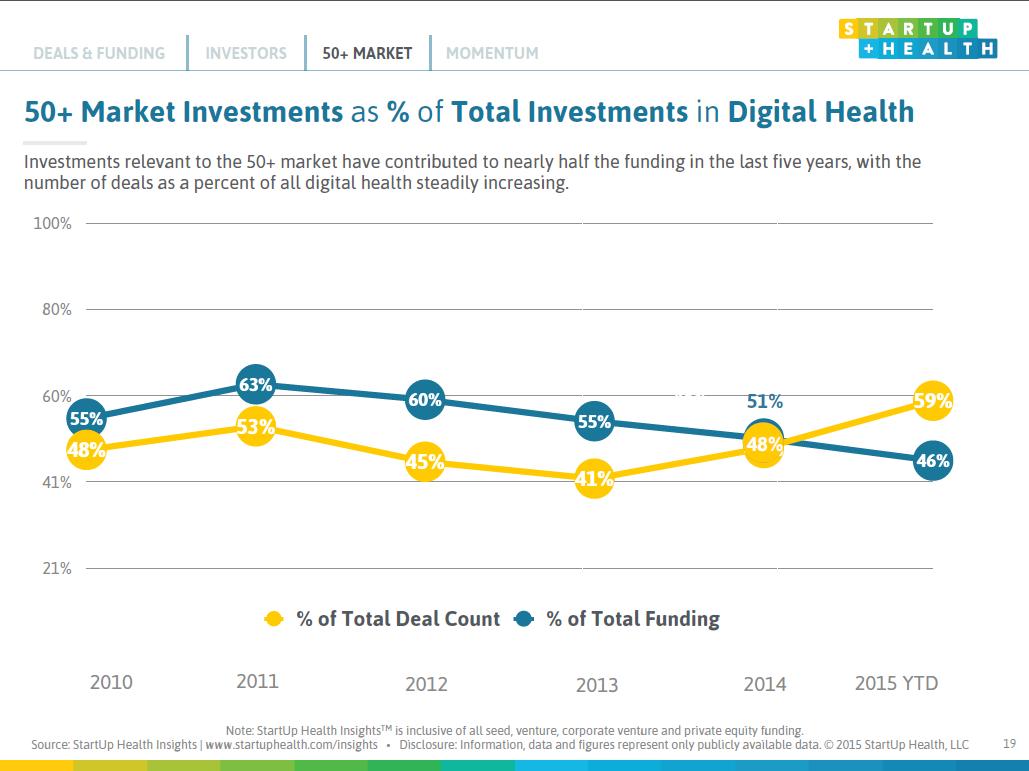
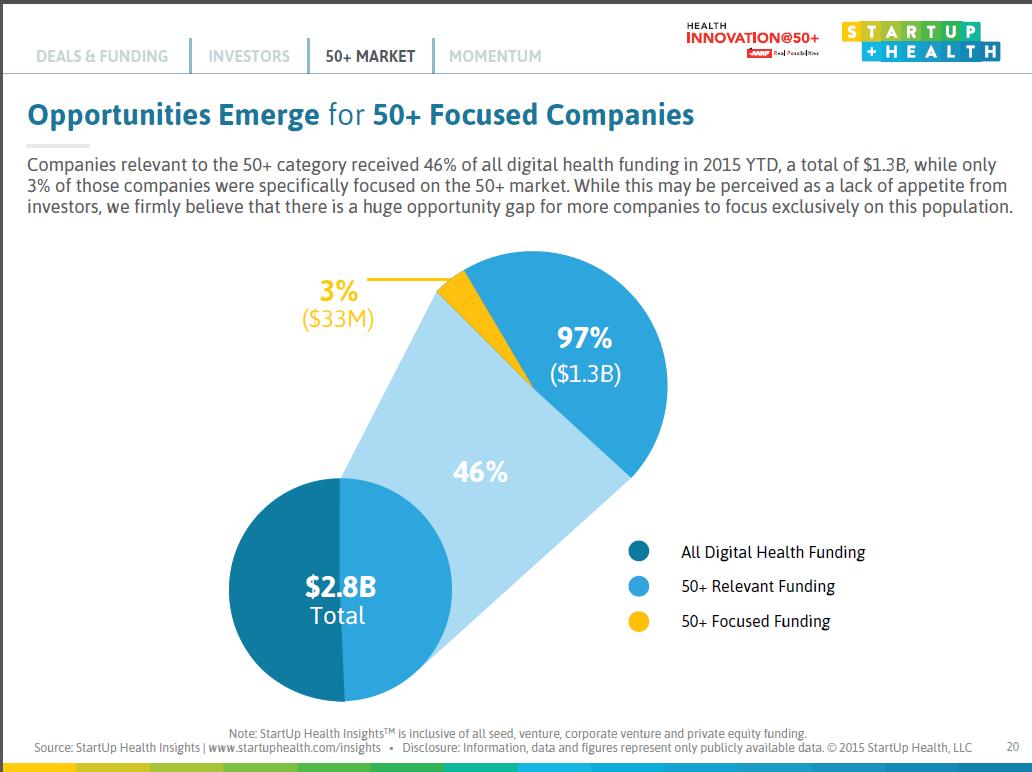
- 50+岁市场坚守,融资相对缓慢,但总额不断上升
- 行业正在进行整合,初创公司通过合并以提供更强大的产品
- 全球各地新兴市场都正在进行大量的互联网医疗健康创新
- 新技术、新商业模式和型人才在全球范围内不断涌现