对一支VC基金的血淋淋解剖(上)
本文作者刘元,首发公众账号“真格基金”。
作者碎碎念:我独自在办公室外徘徊,遇见我们的实习生,前来问我道,先生可曾为真格的公众号写了一点什么没有?我说“没有”。她就正告我,“先生还是写一点吧,无数豆瓣粉丝在多个模糊时空嗓子都喊破了:刘元刘元,文艺复兴般的写点投资的干货吧!”
想到自己既还没经历过几个行业周期,也从来没有创过业,实在没有侃侃而谈风口或者如何经营公司的勇气,思忖良久,想到自己在去年加入真格之前,曾在美国一家专门投VC的母基金工作过几年,就来写写从LP(Limited Partner,有限合伙人)的角度是如何DD(Due Diligence,尽职调查)一支VC基金的吧,算是帮创业者知己知彼,了解到眼前处处刁难自己的VC其实也只是一只纸老虎。
如何评价一支基金的业绩?
这看上去好是一个非常白痴的问题,好比问“如何判断一个人长的是否好看”。但事实上,这个问题并不是那么intuitive。首先,给大家介绍两个简单的概念,即vintage(年份)和benchmark(标尺)。
Vintage这个词现在大多数热爱复古范儿的文艺青年耳熟能详,但原先最早是广泛运用在葡萄酒上的,指的是一瓶葡萄酒的85%以上的混合葡萄成分的年份。同一个酒庄的葡萄酒,在不同的年份时候的Robert Parker或者Wine Enthusiast打分可以相差很大,并不是越老越好,而且会每个月不停的更新。比如从下图看,截止2014年8月份,波尔多Margaux的酒如果是07年的是87分,但如果是10年的就是95分。
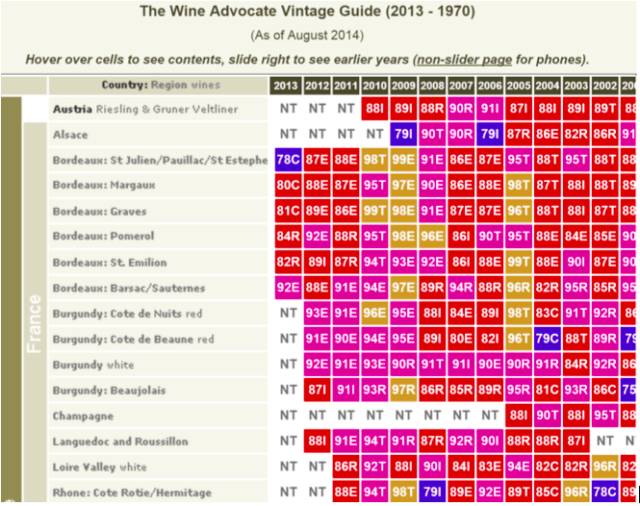
好的日照和雨水等一系列因素会让一些年份的葡萄更好,基金也是有属于自己的年份的,而好的资本市场(即一级市场接盘侠比较多,或者二级市场IPO退出比较容易)也会把那些年份整个市场的基金回报托起来,而这样的年份往往就是泡沫最充分的年份,比如2000年泡沫破灭前两年,和三四年前(因为最近的接盘侠们许多接的都是三四年前的公司的盘)。一个1998年份的三流VC基金的回报往往能超过硅谷顶级基金2005年份基金的回报。
关于基金的年份如何确定, 事实上也是并不统一,有些基金按照开始募资的年份,有些基金按照一期基金结束融资的年份,有些基金按照投出第一笔投资的年份,但法律上LP们比较认可的方式是按照基金First Close的年份来算。一年之差,年份表现的差异就可能很大。
那怎样高屋建瓴的对比和理解不同基金年份的表现区别呢?
这里就可以引出benchmark的概念。
二级市场的benchmark是非常显而易见的,就是大盘指数。假如一个基金经理最近十年年化收益20%,这个不一定牛逼,因为也许碰上了牛市。但是比如Bill Miller或者Peter Lynch这样的传奇人物,可以连续十几年打败大盘的增长,那就是牛逼的。
对于VC和PE基金,没有二级市场大盘指数这样公开和实时更新的标尺,所以大家参照的就是一些数据服务商所提供的标准。这些服务商会试图从每家VC基金那里收取每个季度的表现数据,然后每个季度发布一次公开数据。
在业内受到比较广泛认可的提供商包括Cambridge Associates和路透社旗下ThomsonOne生成的Venture Economics (两家不久前合为一体)。近期一些新锐的创业公司也开始在市面上获得广泛的认可,包括CB Insights和Pitchbook。
因为PE和VC的流动性比较差,所以标尺往往会落后一到两个季度。比如目前,最新发布的标尺是2015年第一季度。拿(公司比较大所以应该懒得起诉我的)路透社Venture Economics举个栗子,benchmark在run看上去大概是下面这样的:(可以选择合适的asset class,比如是VC还是PE还是夹层基金;可以选择地理区域和行业;因为北美地区的VC基金数据量最充沛,所以以此举例)
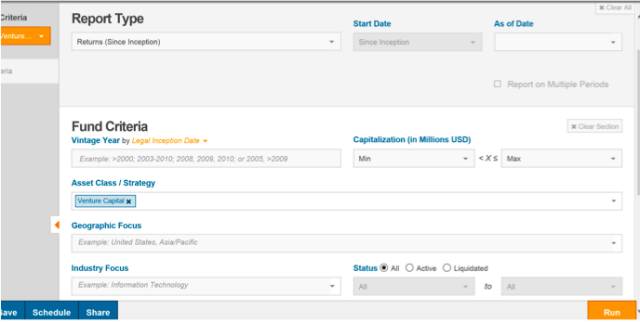
注:Data provided by Thomson Reuters and Cambridge Associates
(未完待续……)
















