员工借钱给老板?借贷宝想通过员工的增信为企业引入外部资金
众所周知,华为以股权的方式绑定员工,既获得资金,又让员工分享企业高速成长的红利。如今,借贷宝要用债权的方式,把企业和员工捆绑起来,既解决企业融资周转的问题,又解决员工的理财需求。
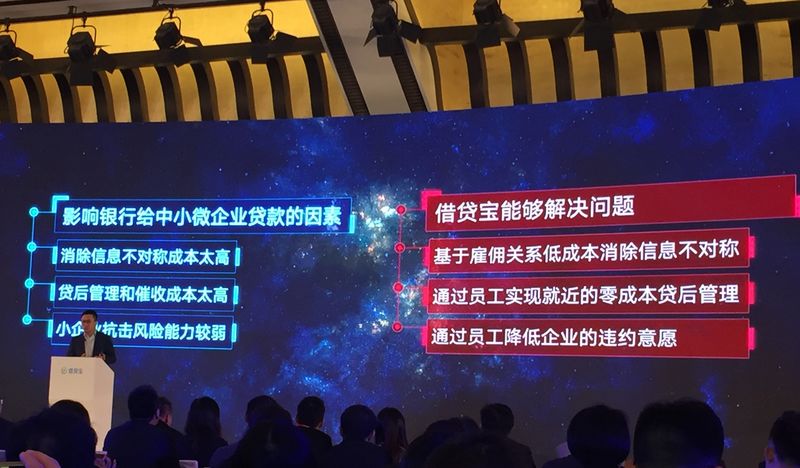
让员工借钱给老板是不是一个馊主意?刚刚发布的借贷宝企业版希望实现这个功能,其逻辑出发点是:因为银行和企业间信息不对称,一些轻资产企业缺乏抵押物,贷后管理和催收成本高,都导致中小企业贷款难,而员工身在企业,熟悉经营状况,可低成本地完成“尽职调查”。
P2P的本意是“去中介化”,让融资方和投资方直接对接。银行是间接融资,先吸收存款,再贷出去赚利差,始终是多了几个环节,也就产生更多成本。
现在市面上的P2P也未必是去中介化的。大多P2P自己就变成了信用中介。即使合规的P2P,为了控制风险,还要加入风险备付金、担保、再担保等环节,出事了也容易被击穿。从获客到风控,信息成本没有降下来。
通常给某家P2P投放资金,要么看的是P2P平台的声誉,要么被高息诱惑,其实用户对基础资产“标的”本身并不了解。而在借贷宝企业版,老板在APP上发布借款请求,员工也清楚借款用途,两者建立了直接联系,贷后管理和催收也方便。
企业版还有一个好处,之前借贷宝推个人版,为解决冷启动问题,不惜投入数十亿巨资“粗暴推广”,还为此积累了负面口碑,落下“恶名”。现在,企业主天然有强烈的融资需求,BD去谈好,老板就会自发在公司内部邀请员工使用,无需大推。这种基于工作的强关系链,对于拉新和激活之前孤零零的个人用户,有一定价值。相比个人版,企业版更好地发挥了“社交金融”的能量。
如果企业版的逻辑出发点“员工比外界更了解企业”真的成立,员工与企业的直接对接也许是逻辑最自洽的一种直接融资行为,缩短了贷款通路,引入“员工”这个变量,能发挥“定价”和“增信”两大功能。老板可自定一个利率和期限,看有多少员工响应,在不断的询价和磨合后,最终形成市场化定价,比如利率定在10%时,只有20人出借;定到15%,就有100人出借,说明企业资信的市场定价更接近15%,这个定价可供外部金融机构参考。
目前的策略是让高管自己先借钱给企业,再带动员工来参与,高管掌握最充分的信息,会提供大额的借款给企业,普通员工则可能小额出借,赚点零花钱。
在法律合规上,员工借钱给老板似乎也没有什么硬伤。根据目前法律规定,企业向员工融资是合法的,不存在非法集资的情况。而且如果企业破产清算,在司法实践中,员工的工资和债权能得到优先清偿。
借贷宝还增加了企业控制人的个人连带担保,因为企业是有限责任,可以破产清算,老板往往可以切割,员工权益不一定能得到保证,所以要让老板连带担保,增加安全性。
借贷宝副总裁翁晓奇说,企业版的目标用户是30-300人的中小企业。老板和员工的交流是充分的,所以尽调成本很低。因为单向匿名,即使员工不借,企业主也不会知道,借不借取决于员工和企业间的关系,不存在强迫式“表忠心”的情况。
大家都知道中小微企业融资困难,有多难呢?目前中国5600万家小微企业中,发生借贷行为的有三分之一,但只有11.9%的中小企业能获得银行贷款。中小企业协会会长李子彬说,小微企业获得的贷款利率大多在13-15%。平均资金缺口是70.5万,小微企业总的融资缺口达22万亿。当小微企业资金周转困难时,求助社会资金,成本往往高达年化36%。
平安银行北京分行负责小微融资的行长助理章潮海表示,银行做小微企业信息成本高,尽管银监会希望银行投更多的钱到民营企业,但“每家银行的小微金融都不赚钱,都有很高的不良率。”这或许说明,银行的模式来做小微企业的生意,本身就是高风险、高成本的。
企业急需的便宜资金,银行很难提供,而最熟悉企业的员工也有理财需求,借贷宝CEO王璐说,回报率在8-10%的时候,员工就满足了,把这个资金成本直接给到企业,其实对企业也是低成本资金。把融资渠道内部化,让员工赚利息,成为一种福利。
员工是否愿意借钱?一定与老板的人品,企业财务状况息息相关。企业版内测中,河北一家名为威正恒的企业,向员工发起借款2小时内就筹集了两千万资金,其老板说,几十上百万的利息,与其让别人赚走,还不如让员工赚。云南的天天洗涤,旺季会面临流动资金缺口,而银行放款慢,且抽贷严重,而在借贷宝借款,2天就到账两百万。
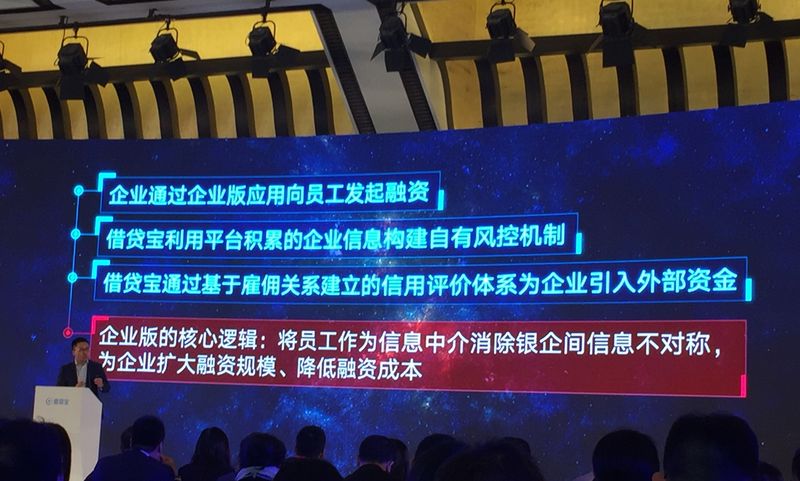
让员工借钱给企业的真正用意是“让员工帮助识别企业风险”,起到增信作用,员工既能通过“赚利差”的方式吸收亲友的外部资金,也利于企业本身获得外部金融机构的资金,因为员工的踊跃借贷,让外部金融机构看到,也会增加授信可能,借贷宝还在探索资产证券化的通路,把债权打包做ABS,也是一种直接融资。
王璐说,通过持续观测员工与企业间的互动行为,平台将动态地掌握企业运行和资信情况,进而有能力为社会资金提供企业信用评价和交易撮合服务,降低资金方成本和风险,为企业引进价格合理的资金。
章潮海说,平安银行会在资金、获客渠道、数据、风控上与借贷宝合作。言下之意,平安有可能通过判定员工老板的互动行为作为企业资信依据,来给企业贷款,其笑称,借贷宝企业版实际上对银行是巨大危机。因为这场去中介化的实验,本身会让银行这个中介的地位边缘化。
借贷宝人士对36氪透露,目前个人版已撮合300多亿的资金量级,日活在百万级。CEO王璐等高管说,并不担心微信抢生意,借贷宝已形成壁垒,比如和羊毛党斗争的经验,如果做熟人借贷,微信要放弃目前的非实名体系,微信APP很轻,安装包可能也要增加40MB,另做一个APP比如微信读书也没起色。而且借贷宝金融属性强,“九鼎集团牌照很齐全,大的资产池打通不花任何摩擦成本”。
我觉得,企业版的逻辑根基是“员工足够了解企业”,但也不排除一些员工对企业只有大致直观印象,对真实财务状况不一定熟悉,单纯凭借好感就给老板借钱,并非完全无风险,后续如果出现极端个案,也可能伤害平台口碑。
















