硅谷银行发布《2019年年中医疗健康投资与退出趋势报告》
编者按:本文来自微信公众号“浦发硅谷银行” (ID:spdsvb),作者为硅谷银行董事总经理 Johnathan Norris,高级经理Andrew Olson,医疗健康咨询顾问 Ritish Patnaik以及高级业务经理Thomason Joyce,由浦发硅谷银行编译。36氪经授权转载。以下为报告精选内容,可以点击链接获取报告全文。
2019年中亮点:投资
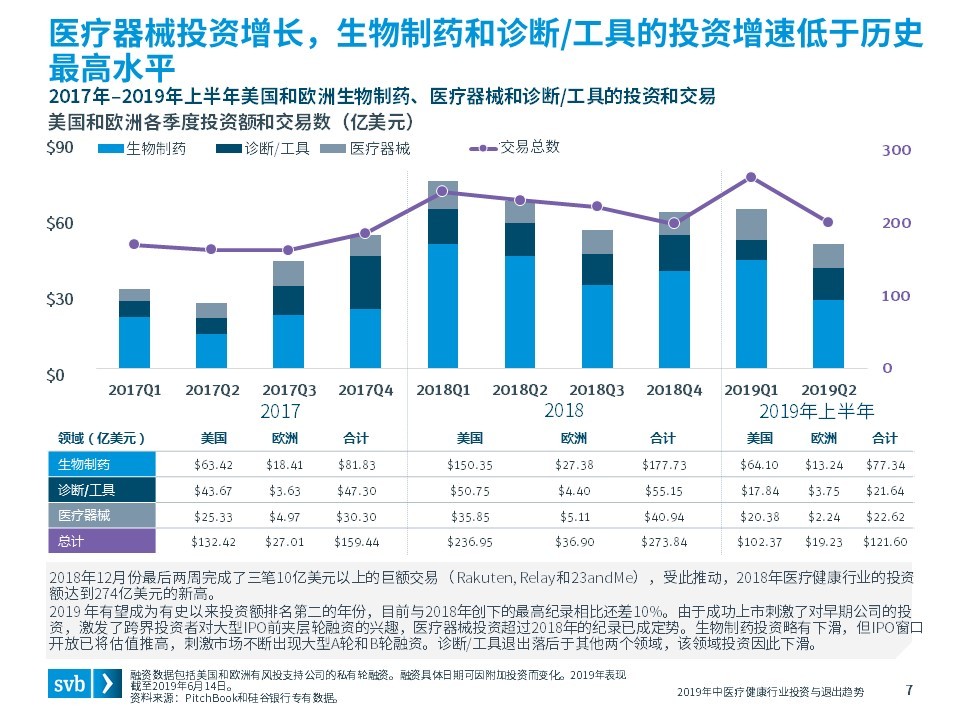
美国和欧洲投资势头强劲,交易价值高启
今年注定又是美国医疗健康行业风投大力募资的一年,但由于多家大型风投在2018年完成了新基金的募集,募资金额很可能达不到去年创下的96亿美元纪录。同时,近期各领域的成功IPO创造了巨大的潜在回报,募资步伐很可能因此加快。
2019年全年的风投总额很可能会略低于2018年创下的纪录,但将以很小的差额稳居第二。
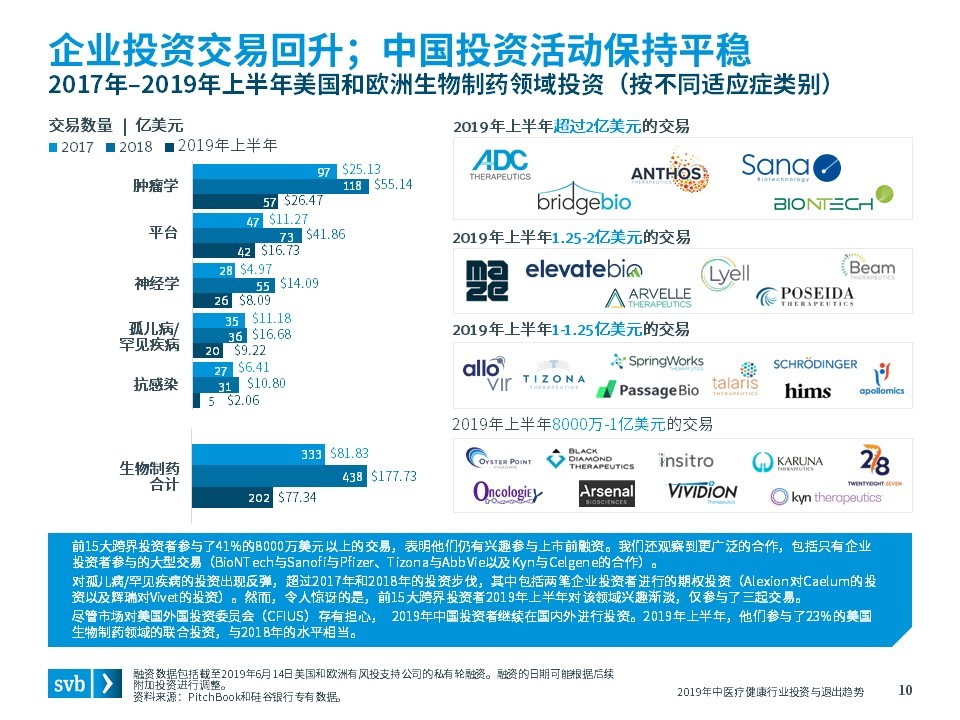
由于平台A轮投资跃居生物制药领域首位,打破了肿瘤一贯位居第一的局面。近期临床前和临床I期公司的IPO和并购活动凸显了这一趋势,凸显了投资者和收购方对应用于多种适应症的早期科技的兴趣。
生物制药企业投资者重新投入早期A轮融资交易,我们观察到期权投资这样更广泛的合作正在兴起,还有只有企业投资者参与的大型交易。
尽管有人担心美国外国投资委员会2019年会禁止中国投资者对美国生物制药的投资,中国投资者参与的联合投资占比和2018年相当。
由于医疗器械领域出现了跨界投资者和私募股权基金领投的更大规模、更后期的交易,医疗器械投资额正在超越2018年。
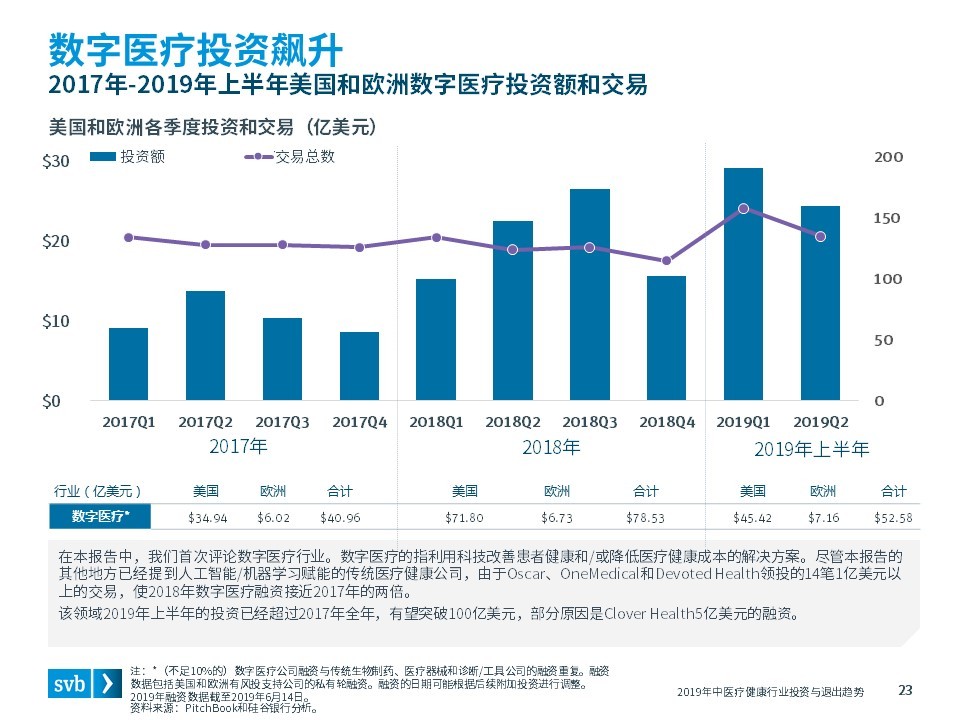
诊断/工具的A轮投资出现了增长,但与2018年相比,总体投资额可能出现下滑。人工智能/机器学习赋能的诊断分析公司融资交易额在2019年上半年激增。
2019年中亮点:退出
生物制药行业引领IPO风潮
2019年上半年,各领域共有30起IPO,仅5月和6月就有13家生物制药公司IPO。
尽管风投从生物制药公司退出通常发生在早期阶段,但风投的资金通常能催化有影响力的临床疗法。在FDA过去十年批准的药物中,42%由有风投支持的公司研制。
截至六月末,2019年IPO的6家生物制药公司估值超过10亿美元,两起生物制药并购交易总额也达到了10亿美元以上。
2019年刚过半,强劲的医疗器械IPO和并购交易(强生58亿美元收购Auris)将医疗器械退出的总额推高,打破2018年的全年纪录。
六月底,五分之四医疗器械上市公司的股价表现超过其发行价,其中两家心血管医疗器械公司股价上涨超过140%。
受Personalis和Adaptive Biotechnologies这两家公司隆重上市的提振,诊断/工具公司在2019年上半年通过IPO创造了比并购交易更高的交易额。
2015年以来IPO的10家诊断/工具公司中,有8家公司的市值已经非常庞大,截至6月末,其中4家公司的市值已经超过10亿美元。
医疗健康行业投资和募资:资金流依然充裕
医疗健康行业并购和IPO:创纪录的IPO估值和大规模并购交易激发退出热情
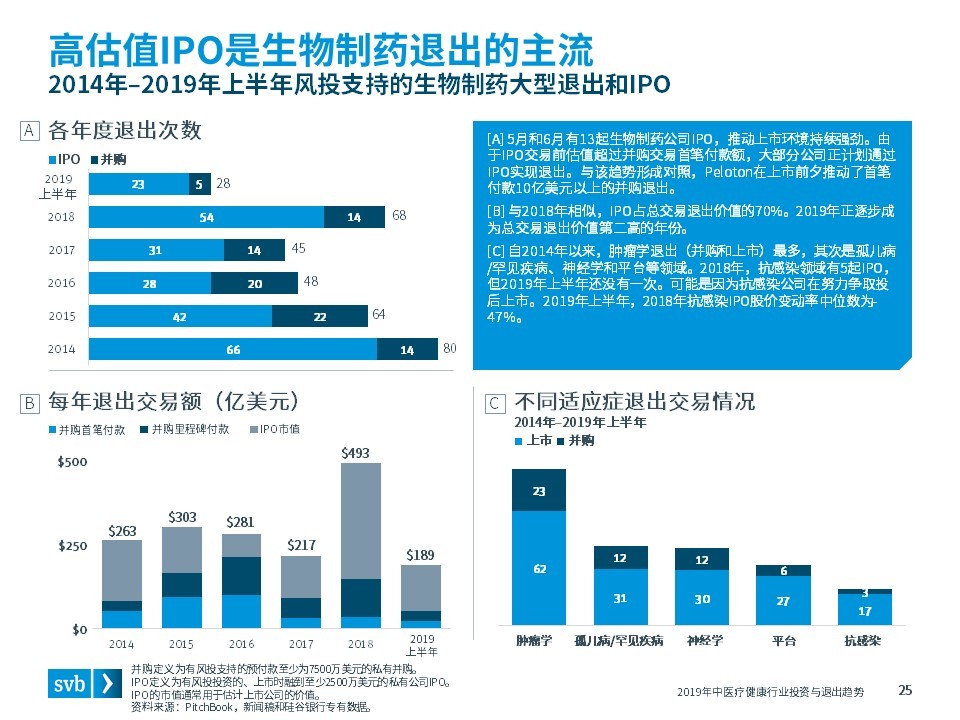
5月和6月有13起生物制药公司IPO,推动上市环境持续强劲。由于IPO交易前估值超过并购交易首笔付款额,大部分公司正计划通过IPO实现退出。与该趋势形成对照,Peloton在上市前夕推动了首笔付款10亿美元以上的并购退出。与2018年相似,IPO占总交易退出价值的70%。2019年正逐步成为总交易退出价值第二高的年份。
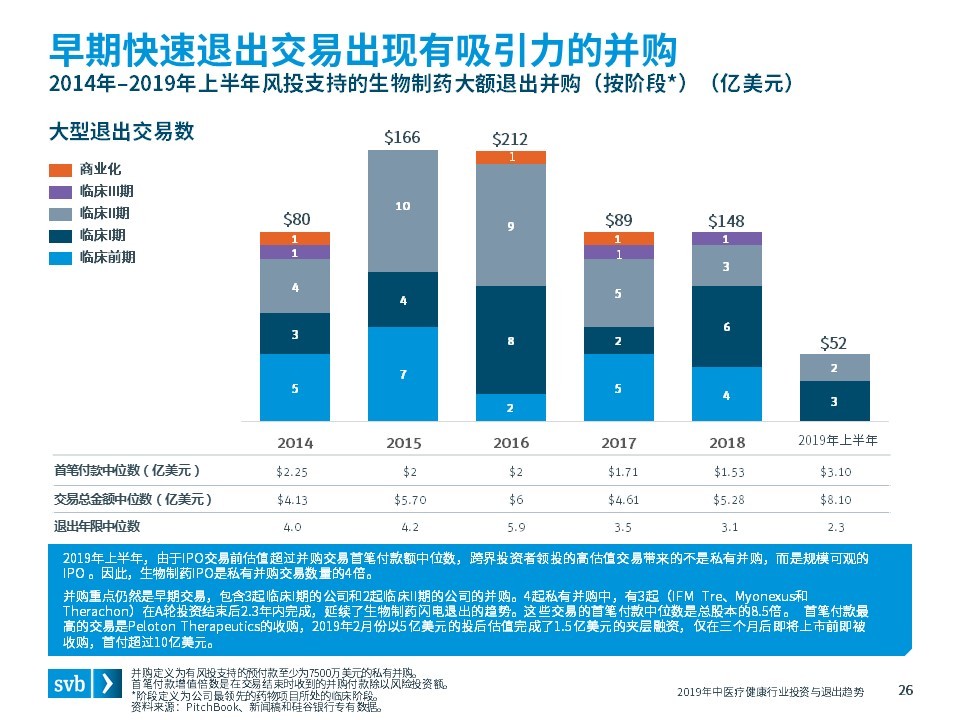
2019年上半年,由于IPO交易前估值超过并购交易首笔付款额中位数,跨界投资者领投的高估值交易带来的不是私有并购,而是规模可观的IPO 。因此,生物制药IPO是私有并购交易数量的4倍。
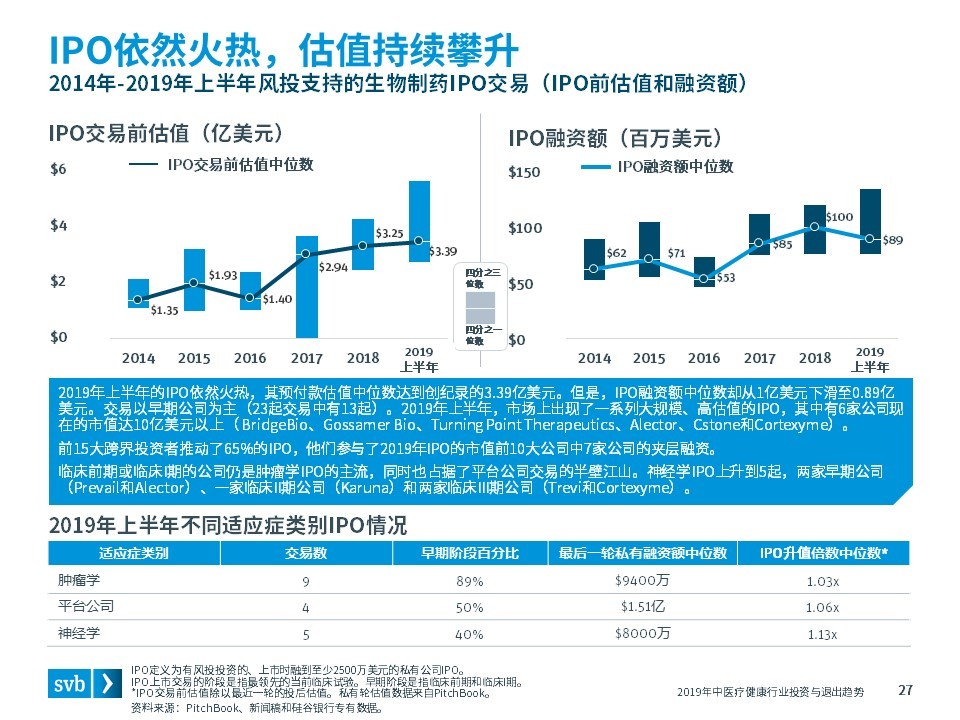
2019年上半年的IPO依然火热,其预付款估值中位数达到创纪录的3.39亿美元。但是,IPO融资额中位数却从1亿美元下滑至0.89亿美元。交易以早期公司为主(23起交易中有13起)。2019年上半年,市场上出现了一系列大规模、高估值的IPO,其中有6家公司现在的市值达10亿美元以上( BridgeBio、Gossamer Bio、Turning Point Therapeutics、Alector、Cstone和Cortexyme)。
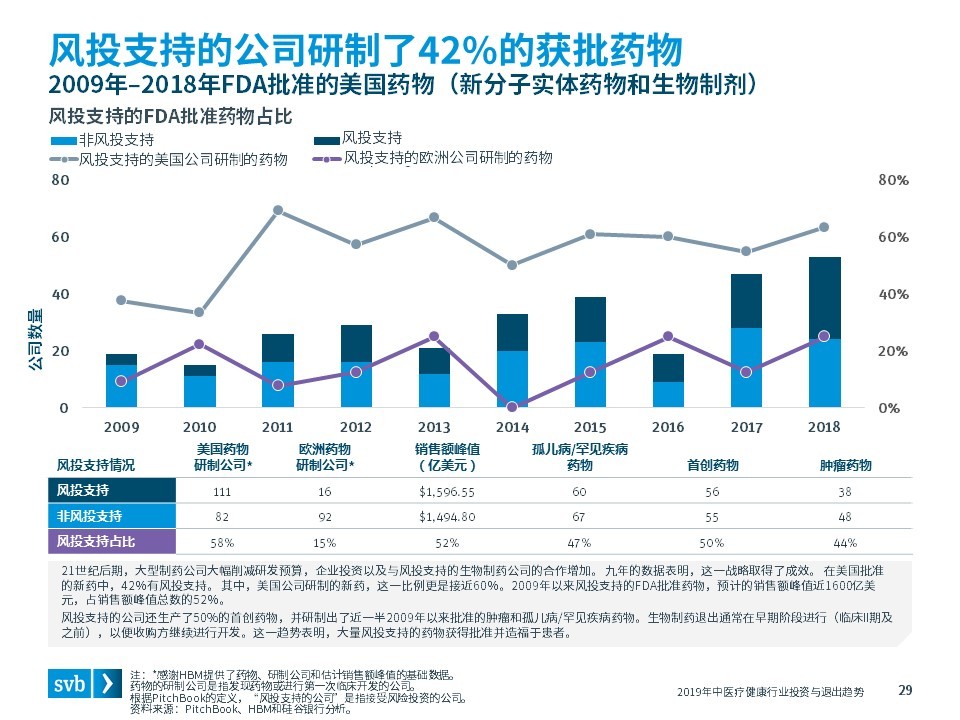
21世纪后期,大型制药公司大幅削减研发预算,企业投资以及与风投支持的生物制药公司的合作增加。九年的数据表明,这一战略取得了成效。在美国批准的新药中,42%有风投支持。其中,美国公司研制的新药,这一比例更是接近60%。2009年以来风投支持的FDA批准药物,预计的销售额峰值近1600亿美元,占销售额峰值总数的52%。